趣店美股主体披露:创始人罗敏因历史股权重组,收到7.9亿元个税补缴通知
【纵横网】 由校园贷业务起家的美股上市金融科技主体High Templar Tech Limited(纽交所代码:HTT,原趣店)对外披露重大税务事项。公司董事长、创始人罗敏收到厦门市税务局通知,因厦门趣店、厦门乐享两家境内并表企业历史股权重组,依据国内税法,罗敏需按照“财产转让所得”缴纳个人所得税,应缴税款7.9亿元,折合约1.16亿美元。
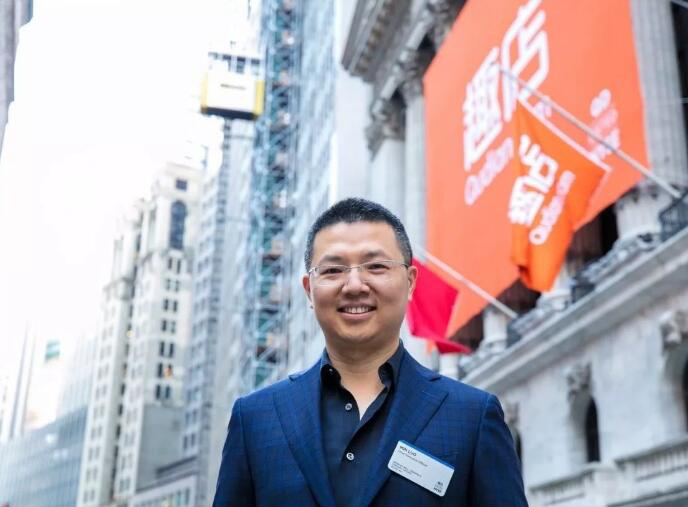
公开资料显示,趣店前身趣分期依托校园贷业务实现快速扩张,2017年登陆纽交所,后续业务几经转型,主体已更名High Templar Tech Limited。本次涉税事由指向两家境内经营主体历史股权重组行为,税务机关认定该事项构成罗敏个人应税所得。
根据上市公司公告,公司方面解释,罗敏在两家境内主体所持股权属于为上市公司利益代持,股权重组也是遵照公司安排实施。董事会在罗敏回避表决前提下作出决议,拟由上市公司承担该笔个税,以及未来可能产生的滞纳金、罚款等全部相关税务成本。罗敏已经完成纳税申报,企业目前仍与税务主管部门保持沟通,税款预计于近期缴纳,同时不排除后续产生额外税费的可能,公司也在评估其他历史股权重组潜在税务风险。
资本市场行业分析师、北京三鼎科技有限公司总经理韩岳钢分析,本案核心焦点在于股权代持场景下的个税认定。税务层面,股权登记名义持有人发生股权重组,会触发财产转让所得纳税义务,不会单纯以“代持、实际权益归属于公司”自动豁免个人纳税责任,这也是高净值企业创始人跨境架构搭建中高频遇到的涉税风险点。
韩岳钢表示,美股上市公司承担实控人大额个人税款,属于较为少见的安排,会直接对上市公司现金流形成消耗。罗敏持有HTT约42.7%股份,掌握87.8%投票权,对企业拥有绝对控制权,该事项也会引发海外中小投资者对于上市公司利益输送的关注。
他进一步谈到,该案例对一众搭建VIE、存在境内外多层股权、历史存在代持安排的中概企业具备警示意义。历史股权变动、代持安排,即便过往未触发税务问题,依然存在事后追溯核查的风险。后续市场需要重点观察最终核定的全部税费总额、实际缴款进度,以及该事件对上市公司现金流的实际冲击。
编辑:周亦帆
特别提醒:如果文章内容、图片、视频出现侵权问题,请与本站联系撤下相关作品。
风险提示:纵横网呈现的所有信息仅作为学习分享,不构成投资建议,一切投资操作信息不能作为投资依据。本网站所报道的文章资料、图片、数据等信息来源于互联网,仅供参考使用,相关侵权责任由信息来源第三方承担。
本文地址: