潘功胜详解货币政策框架转型:利率锚多元化、稳步退出存贷款基准利率,配套多项稳市场工具
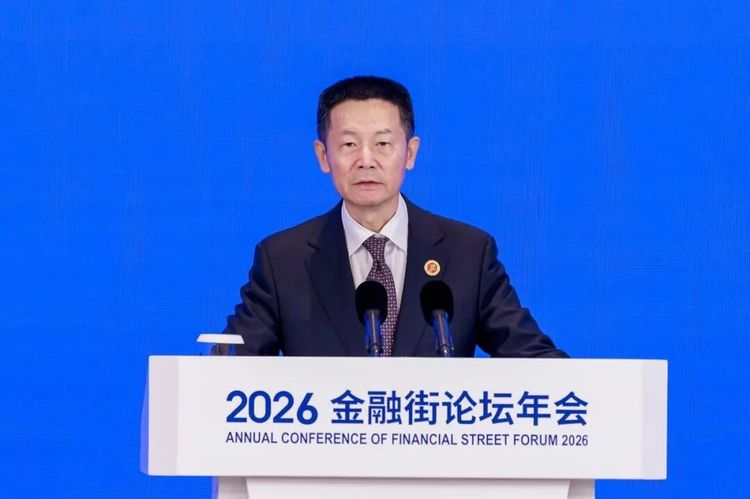
【纵横网】 10月19日,2026金融街论坛年会开幕式上,中国人民银行行长潘功胜释放货币政策框架转型重磅信号:央行将研究择机把公开市场主要操作品种期限切换为隔夜,公开市场隔夜回购利率将取代当前7天期逆回购利率,成为新的主要政策利率,标志我国价格型货币政策调控改革再向前迈出关键一步。
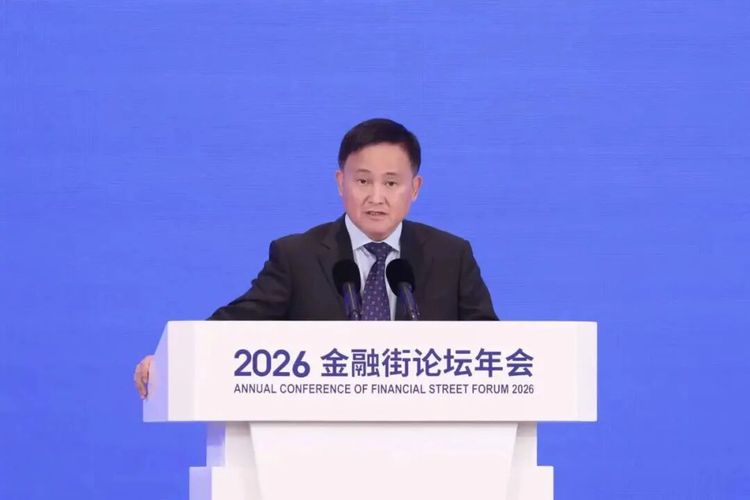
2024年,央行确立7天期逆回购利率为主要政策利率,推动货币政策由数量型向价格型调控转型。本次改革,核心是理顺目标利率与操作工具的匹配关系。潘功胜介绍,银行间隔夜回购利率DR001交易活跃度高、对资金供需反应灵敏,运行稳定性持续提升,事实上已经成为央行的调控目标利率,但此前公开市场主力操作仍为7天品种,二者存在期限错配。切换至隔夜操作后,调控精准度将进一步提升,这一框架安排与海外主要经济体央行通行操作逻辑相近。
近中期货币政策转型将聚焦三大主线。第一,优化短端利率调控机制,择机落地隔夜政策利率框架,构建以隔夜利率为目标、多期限工具辅助的操作体系。第二,推进贷款定价基准多元化,打破单一依赖LPR的格局。自今年7月海南落地全国首单DR001基准贷款以来,目前已有24个省份落地百余笔DR基准贷款。后续优质企业可自主选择DR001或LPR作为浮动贷款定价锚,LPR继续服务小微企业与个人信贷;DR001也将纳入债券、衍生品定价可选基准,央行同时持续完善LPR报价质量。第三,逐步退出存贷款基准利率。贷款利率已具备LPR、DR001等市场化定价选项,存款端已常态化发布各期限存款平均利率作为定价参考,后续计息基准将全面转向市场化指标。
论坛现场同时公布五项配套政策工具,补齐金融稳定与对外开放短板:一是联合金融监管总局、证监会设立应对非银机构大额赎回的流动性支持工具,覆盖理财子、公募基金及其母机构,筑牢债券市场稳定防线;二是扩大SLF适用范围,实现境内存款类金融机构全覆盖;三是推动银行间、交易所债券市场互联互通落地;四是试点允许8家中外资境外清算行在境内银行间外汇市场自营购售,便利境外机构参与人民币外汇市场;五是联合科技部等十部门出台指导意见,金融定向支持京津冀、长三角、粤港澳三大国际科创中心建设。
资本市场行业分析师、北京三鼎科技有限公司总经理韩岳钢解读,本次改革本质是利率传导链条的精简升级,政策利率换锚不等于降息或加息,核心目标是让资金面信号传导更快、定价更市场化。过往7天政策利率到DR001、再到信贷利率的传导链条较长,DR001成为政策锚后,短端资金信号向信贷、债券市场的传导效率有望提升。
他同时提示,多元定价基准落地是分层服务思路:大企业适配交易型的DR001,更贴合市场化资金成本;LPR保留普惠属性,兼顾小微、居民房贷等业务,避免定价一刀切。而针对理财、公募大额赎回的流动性新工具,属于宏观审慎补短板安排,重点防范债市负反馈风险,有利于稳定机构预期。
韩岳钢认为,改革属于渐进式工程,后续有几个观察窗口:隔夜主力操作正式落地时点、DR贷款规模与衍生品配套建设进度、存贷款基准利率退出的时间表,以及债市互联互通、外汇试点的实操细则。整套改革组合拳,兼顾利率市场化、金融稳定、高水平对外开放与科创支持,是当前宏观调控框架的系统性优化。
编辑:周亦帆
特别提醒:如果文章内容、图片、视频出现侵权问题,请与本站联系撤下相关作品。
风险提示:纵横网呈现的所有信息仅作为学习分享,不构成投资建议,一切投资操作信息不能作为投资依据。本网站所报道的文章资料、图片、数据等信息来源于互联网,仅供参考使用,相关侵权责任由信息来源第三方承担。
本文地址: