亚洲主动基金半年成绩单:选股机会增加,为何表现仍然分化?
2026年上半年,亚洲地区(日本除外)主动管理型基金交出了一份差异明显的成绩单。
标普道琼斯指数SPIVA®年中评分报告显示,在多个本地股票型基金类别中,多数基金跑赢基准;国际股票型和债券型基金则普遍落后。这种差异也出现在不同本地股票市场之间。
理解这些结果,需要关注市场收益如何分布,以及基金持仓与比较基准之间的差异。
一、收益分化扩大,主动选股空间增加
报告指出,2026年上半年,全球及亚洲大部分市场的股票分散度有所增加。标普全球BMI指数的分散度由2025年的30.4%升至37.3%,韩国、中国内地和中国台湾地区的升幅尤其明显。

分散度反映个股收益差异。公司表现拉开距离,意味着不同持仓组合可能产生更明显的收益差别,也为主动选股提供了更多机会。
同期,中国大盘股基金、韩国大盘股基金和马来西亚大盘股基金的跑输率分别为41.3%、43.0%和34.8%。
中国台湾地区大盘股及中小盘股基金的跑输率分别为25.0%和4.9%。在上述类别中,多数主动基金跑赢了相应基准。
二、涨幅集中,提高关键持仓的重要性
选股空间扩大,并不意味着市场收益均匀分布。
2026年上半年,信息技术板块贡献了标普台湾BMI指数和标普韩国BMI指数各自总收益的92%,对标普中国A 300指数总收益的贡献达到138%。
这些比例衡量的是收益贡献占比。贡献超过100%,说明其他板块的合计贡献抵消了部分信息技术板块的收益。
报告还指出,韩国、中国台湾、泰国及整体全球市场的集中度上升。少数股票对基准的影响扩大,会使主动基金的相对表现更加依赖其对这些股票的配置。
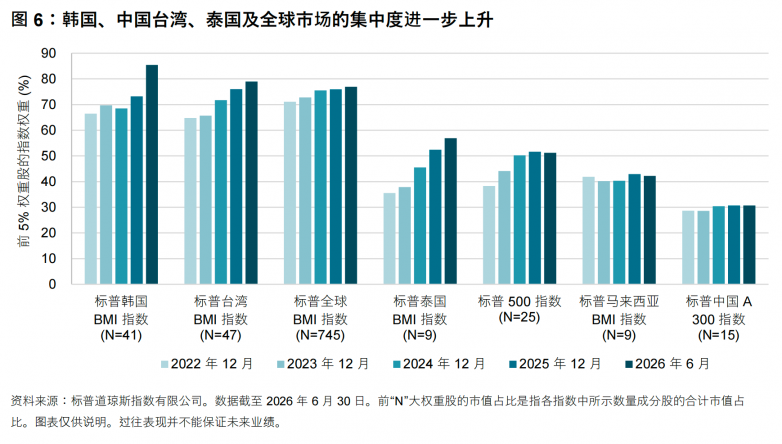
泰国市场中的台达电子(泰国)是一个例子。该股上半年上涨88.3%,同期标普泰国BMI指数上涨33.1%。报告认为,低配该股的基金面临追赶压力。泰国大盘股基金同期跑输率达到99.0%。
三、不同资产类别,面临不同挑战
在国际股票型基金中,报告覆盖的四个类别上半年跑输率介于62.7%至88.7%之间。除选股之外,计价货币及对冲安排也是需要关注的因素。
报告提出,在本地货币贬值期间,货币对冲可能拖累部分基金净值,是业绩不佳的可能原因之一。
债券基金同样普遍承压。中国公司债券基金、中国政府和政策性银行债券基金、亚洲美元债券基金的跑输率分别为73.4%、83.9%和69.2%。
四、长期成绩需要独立检验
五年期内,报告涵盖的13个基金类别中,11个类别的多数基金跑输基准,四类国际股票型基金跑输率全部超过90%。
中国台湾地区中小盘股基金则保持较低的跑输率,五年期为6.0%。这说明,长期结果也存在市场和风格差异。

这份报告提供了三条观察线索:个股分化扩大选股空间,收益集中提高关键配置的重要性,更长周期检验主动管理的相对表现。
更多分类数据、长期比较和研究方法,欢迎前往标普道琼斯指数SPIVA®专题页面阅读完整报告并注册订阅,持续追踪全球市场动态与最新指数研究。
*本文仅为参考,不构成投资建议。仅供机构投资者使用,不适用于零售投资者。请阅读我们的免责声明。
特别提醒:如果文章内容、图片、视频出现侵权问题,请与本站联系撤下相关作品。
风险提示:纵横网呈现的所有信息仅作为学习分享,不构成投资建议,一切投资操作信息不能作为投资依据。本网站所报道的文章资料、图片、数据等信息来源于互联网,仅供参考使用,相关侵权责任由信息来源第三方承担。
本文地址: