美股的领跑者,为何总在改变?
今天谈美股,人们很容易想到科技公司。
但如果把时间拉长,就会发现,美股真正有意思的地方恰恰在于:没有一个行业可以永远坐在第一名的位置上。
2025年,标普500指数整体上涨18%,通信服务上涨33%,房地产只上涨3%。2022年,能源和通信服务的年度收益差距更超过100个百分点。
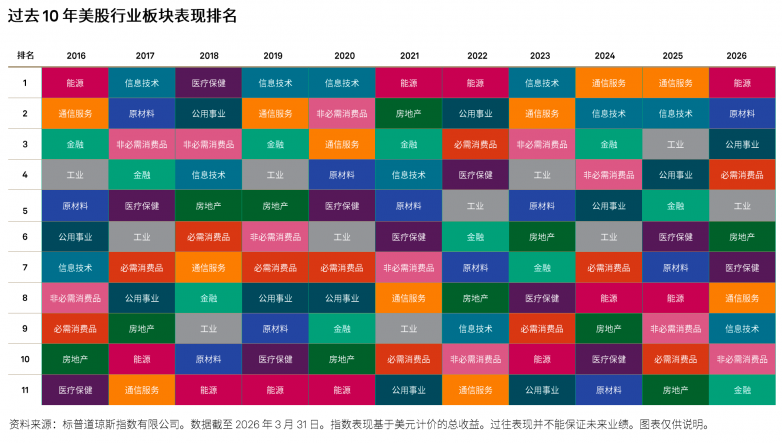
这种差异并不是偶然。
经济增长、利率、通胀、消费和技术创新,都会以不同方式改变各行业的利润空间。于是,每当经济周期转向,市场的“主角”也可能随之改变。
金融和非必需消费品更容易受到经济复苏推动;必需消费、公用事业和医疗保健则更多依赖稳定需求;能源与大宗商品价格密切相关,科技又与技术投资和资本开支周期相连。
甚至在美股牛市中,领跑者也未必一直是科技。
2002年至2007年的牛市里,能源和原材料才是表现突出的板块,背后是大宗商品繁荣与新兴市场需求快速增长。
今天再看人工智能,也出现了类似的扩散过程。
最初,市场关注的是芯片和算力。但当AI真正开始建设基础设施,投资便向更多行业蔓延:数据中心需要电气设备和工程建设,需要先进冷却系统,也带来更多电力需求;AI商业化则可能影响数字广告和通信服务。
于是,一个原本看起来属于信息技术的主题,开始同时出现在工业、公用事业和通信服务板块里。
这也是为什么行业指数有价值。
基于GICS®全球行业分类标准,标普美国行业指数把一个巨大的美国股票市场拆成多个经济板块,让投资者能够看到宽基指数下面真正发生的结构变化。
对于亚洲投资者而言,这种观察尤其重要。
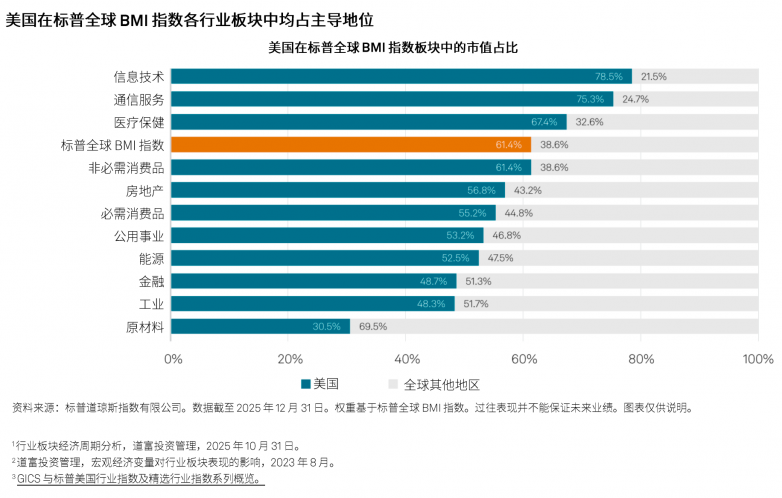
亚洲市场往往在制造业、金融、房地产和硬件科技上拥有更高权重,而美国市场则在信息技术、通信服务等领域更具代表性。
截至2026年3月,美国股票占标普全球BMI指数市值约61%。其中,标普500信息技术板块本身的规模约25万亿美元,已经大到足以超过绝大多数国家股票市场。
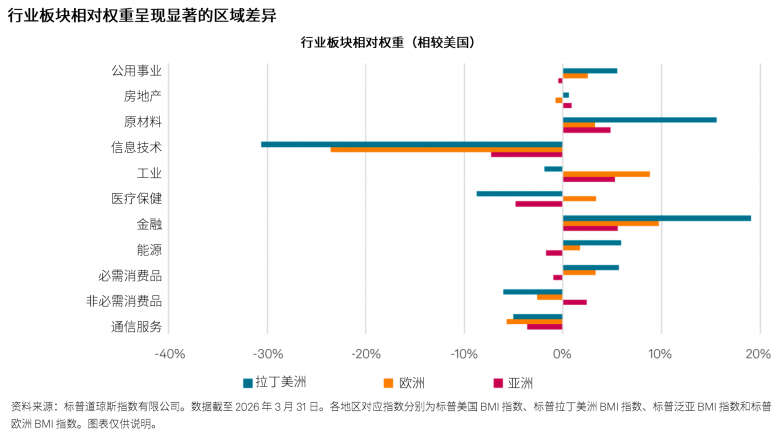
但有趣的是,这些“美国公司”本身又非常全球化。
标普500信息技术板块超过一半收入来自海外,其中亚太地区贡献约30%。也就是说,美股行业板块既代表美国资本市场,又深深嵌入全球经济。
所以理解行业轮动,本质上是在理解经济变化如何重新分配企业利润。
市场的领跑者为什么总在改变?因为经济本身从来不会停在同一个位置。
更多美股行业板块与标普500行业指数内容,请见标普道琼斯指数官网全文。欢迎注册订阅我们最新的研究报告、教育内容和评论文章。
*本文仅为参考,不构成投资建议。仅供机构投资者使用,不适用于零售投资者。请阅读我们的免责声明。
特别提醒:如果文章内容、图片、视频出现侵权问题,请与本站联系撤下相关作品。
风险提示:纵横网呈现的所有信息仅作为学习分享,不构成投资建议,一切投资操作信息不能作为投资依据。本网站所报道的文章资料、图片、数据等信息来源于互联网,仅供参考使用,相关侵权责任由信息来源第三方承担。
本文地址:
下一篇
已是最新文章