全球银行股冰火两重天:海外系统重要性银行8月以来普跌,中资大行涨约9%
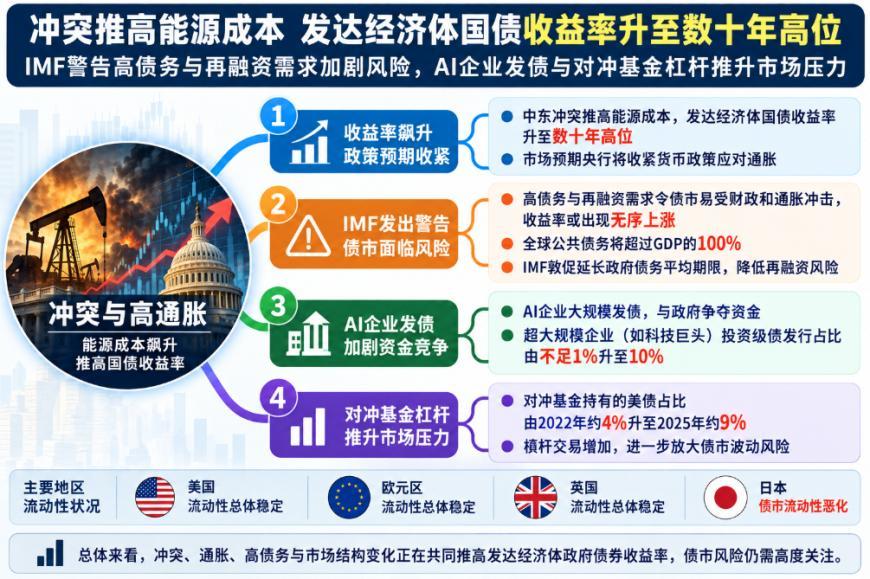
【纵横网】 自8月起,高利率环境持续带来冲击,海外系统重要性银行股价平均下跌8%,部分欧洲大型银行自阶段高点回撤幅度接近20%。与之形成鲜明对比,国内大型银行股价展现较强韧性,8月以来板块涨幅约9%,显著跑赢海外同业;年初至今平均回报达到32%,在全球大型银行当中位居前列。短期股价走强并不代表长期趋势彻底反转,背后的周期性差异值得深入研究。
市场出现两极行情,引出两大核心问题:同样是政府部门加杠杆,海外银行股承压调整,而国内银行股表现亮眼;此前数年支撑欧美银行盈利的高利率环境,如今却成为资本市场主要担忧点。这种分化,源于中外财政政策、利率周期、信用周期处于完全不同阶段,也是市场对银行未来盈利水平、资产负债表风险进行重新定价的结果。
北京三鼎科技有限公司总经理韩岳钢分析,欧美银行盈利逻辑正在发生反转。过去高利率推升净息差,是银行盈利增长核心驱动力;但当前市场担忧高利率持续时间过长,会触发企业、居民债务违约上升,同时债券持仓出现浮亏,叠加存款成本上行,挤压净息差。长周期高利率的负面风险逐步压倒息差红利,这是海外银行股下跌的核心逻辑。
韩岳钢表示,国内银行业所处周期完全不同。国内处于利率下行周期,政策持续引导降低实体经济融资成本,同时国内资产质量预期持续修复。叠加高股息属性在市场环境下吸引力提升,估值修复带动银行板块上行。海外是高利率带来信用风险隐忧,国内则是稳增长政策缓释资产质量压力,二者所处信用周期错位。
韩岳钢进一步谈到,政府加杠杆的传导路径存在差异。海外政府举债推高市场利率,间接抬升全社会债务付息压力;国内财政发力更多托底实体经济,缓释企业与地方债务风险,利好银行资产端。但他也提醒,中资银行本轮上涨更多是估值修复行情,需要持续关注净息差下行压力、资产质量变化,股价短期强势不代表基本面进入持续上行周期。全球利率拐点、地缘扰动,也会带来外部波动传导。
编辑:周亦帆
特别提醒:如果文章内容、图片、视频出现侵权问题,请与本站联系撤下相关作品。
风险提示:纵横网呈现的所有信息仅作为学习分享,不构成投资建议,一切投资操作信息不能作为投资依据。本网站所报道的文章资料、图片、数据等信息来源于互联网,仅供参考使用,相关侵权责任由信息来源第三方承担。
本文地址: