长护险保障缺口显现:上海五级失能老人市场化照护成本与基金报销差距显著
【纵横网】 居家照护一名五级重度失能老人,完整一年需要承担多少经济成本?根据测算,在上海该类家庭全年实际照护总支出可达12万元。按照现行上海长护险合规待遇测算,长护险基金年度报销仅2.13万元,只占到家庭全部照护实际开销的14.8%,个人仍需要承担绝大部分照护开支。
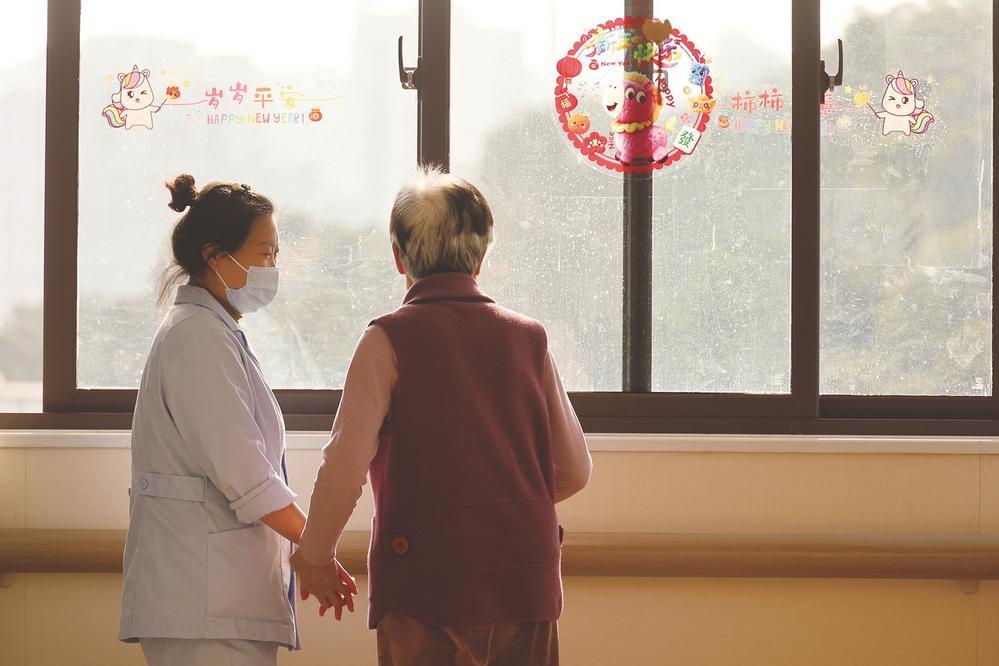
这份测算来自小雨伞保险经纪、手回保险代理联合南开大学金融学院近期发布的《健康与养老保险保障指数(2025)》。报告以上海作为样本城市,用直观数据反映国内基础长期护理保险待遇水平,和市场化真实居家照护成本之间,存在不小资金缺口。
北京三鼎科技有限公司总经理韩岳钢分析,上海作为国内长护险最早试点城市,制度框架相对成熟,但基础长护险主要保障定点机构规定时长内的上门护理服务,服务频次、服务项目存在制度上限。市场化居家照护往往需要24小时护工驻家,包含全天候看护、生活照料、部分医疗护理,这部分高额开销不在长护险报销范围之内,由此形成保障缺口。
韩岳钢表示,人口老龄化加深背景下,重度失能群体规模持续增长。基础长护险保基本,重点解决刚需基础护理;面对家庭全天候照护的高额开销,仅靠社保基金难以全部承接。这也是国内商业长期护理保险需要补齐的市场空间。
他进一步谈到,目前商业护理保险也面临现实难题:产品定价、服务供给不足,不少商业险依旧侧重现金赔付,缺少配套的照护服务资源。报告也提出建议,未来应当搭建普惠‑中端‑高端分层的补充护理保障体系,推动保险从单纯给钱,转向“保险+照护服务”的服务给付模式。
韩岳钢同时提示,该测算是基于市场化完整居家照护场景的样本测算,不等于所有失能家庭的实际花费。不少家庭选择家属自行照料,或只购买部分长护险定点上门服务,实际家庭现金支出会明显降低。如何平衡基金可持续性与家庭负担,是长护险制度长期改革需要权衡的核心命题。
编辑:周亦帆
特别提醒:如果文章内容、图片、视频出现侵权问题,请与本站联系撤下相关作品。
风险提示:纵横网呈现的所有信息仅作为学习分享,不构成投资建议,一切投资操作信息不能作为投资依据。本网站所报道的文章资料、图片、数据等信息来源于互联网,仅供参考使用,相关侵权责任由信息来源第三方承担。
本文地址: