豪华车盈利承压:奔驰乘用车利润率降至2.5%,中国市场竞争拖累业绩
【纵横网】 奔驰三季度乘用车业务盈利承压 在华表现持续疲软 奔驰年内第二次下调全年业绩预期,乘用车业务销售利润率从此前预计的3%至5%,降至2%至3%。
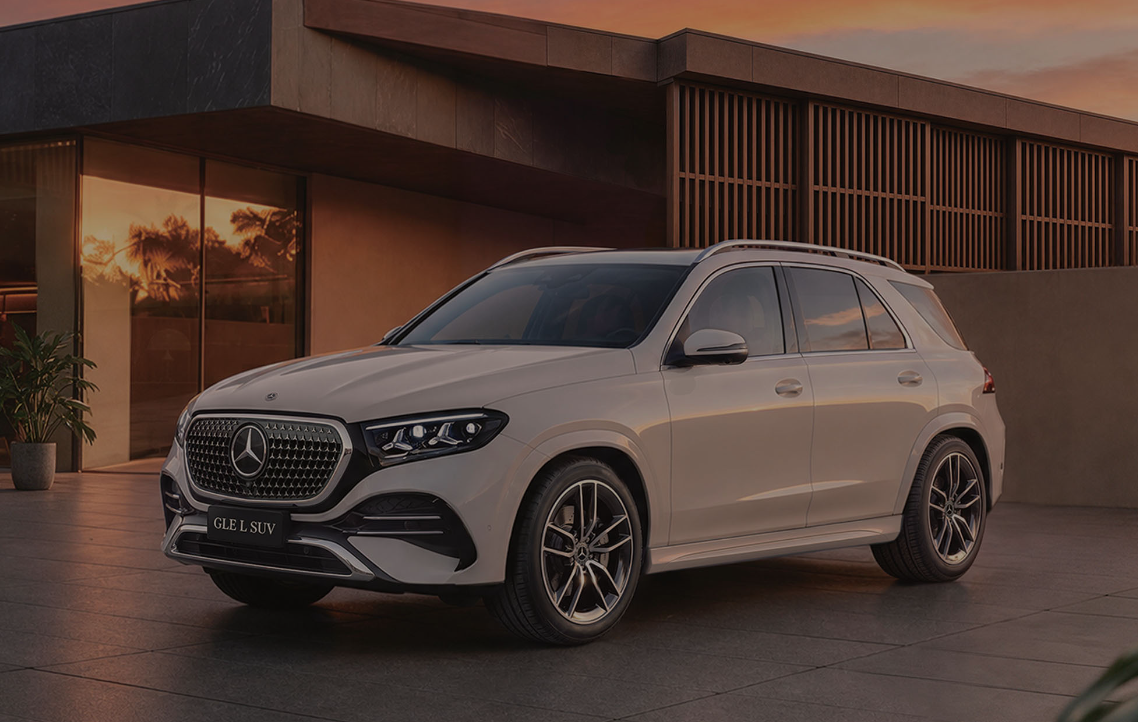
德系豪华品牌奔驰当前经营压力突出。当地时间10月28日,奔驰发布第三季度财报,数据显示,2026年第三季度,奔驰乘用车业务调整后息税前利润(Adjusted EBIT)录得5.6亿欧元,同比大跌50.8%;对应利润率为2.5%,同比下降2.3个百分点。
奔驰集团主要业务包含乘用车、轻型商用车和金融三大板块。第三季度,该集团调整后息税前利润为17.8亿欧元,同比下降15%。分板块来看,轻型商用车业务录得3.9亿欧元,同比下跌3.6%;金融业务表现亮眼,录得4.4亿欧元,同比增长42.4%。板块对比清晰显示,乘用车业务是拖累奔驰集团整体盈利能力的核心因素。
从市场结构看,奔驰海外区域呈现分化格局,欧洲、美国市场销量保持正增长,但中国市场竞争白热化,终端价格战持续挤压单车利润,在华销量与盈利贡献同步走弱,成为乘用车板块利润下滑的重要诱因。尽管奔驰持续推进电动化转型,三季度全球纯电车型销量同比大幅增长,但电动车型研发、新车上市营销投入较高,短期尚未形成足够的利润补偿。
本次也是奔驰今年第二次下调乘用车业务全年利润率指引,目标区间由3%-5%下调至2%-3%,反映管理层对豪华车市场竞争环境的判断进一步转谨慎。业内分析认为,对于奔驰这类传统豪华车企而言,一方面要应对本土新能源品牌的冲击,另一方面电动平台投入、价格让利、老款燃油车折旧等多重成本叠加,盈利修复难度加大。集团能否稳住全年利润,很大程度上将依赖金融服务等配套业务的持续贡献,以及四季度在华产品策略与定价节奏的调整。
编辑:陈知远
THE END
版权声明:未经纵横网授权,严禁转载或镜像,违者必究。
特别提醒:如果文章内容、图片、视频出现侵权问题,请与本站联系撤下相关作品。
风险提示:纵横网呈现的所有信息仅作为学习分享,不构成投资建议,一切投资操作信息不能作为投资依据。本网站所报道的文章资料、图片、数据等信息来源于互联网,仅供参考使用,相关侵权责任由信息来源第三方承担。
本文地址:
特别提醒:如果文章内容、图片、视频出现侵权问题,请与本站联系撤下相关作品。
风险提示:纵横网呈现的所有信息仅作为学习分享,不构成投资建议,一切投资操作信息不能作为投资依据。本网站所报道的文章资料、图片、数据等信息来源于互联网,仅供参考使用,相关侵权责任由信息来源第三方承担。
本文地址: