半个世纪前建成的老核电站,正成为AI时代美国最抢手的电源之一
【纵横网】AI算力扩张带来海量、稳定低碳电力需求,在美国新建电源、电网建设周期漫长的背景下,一批上世纪七八十年代投运、部分已经运行超过50年的老旧核电站,迎来新一轮改造、重启热潮,成为谷歌、亚马逊、Meta、微软等科技巨头锁定电力供给的核心标的。
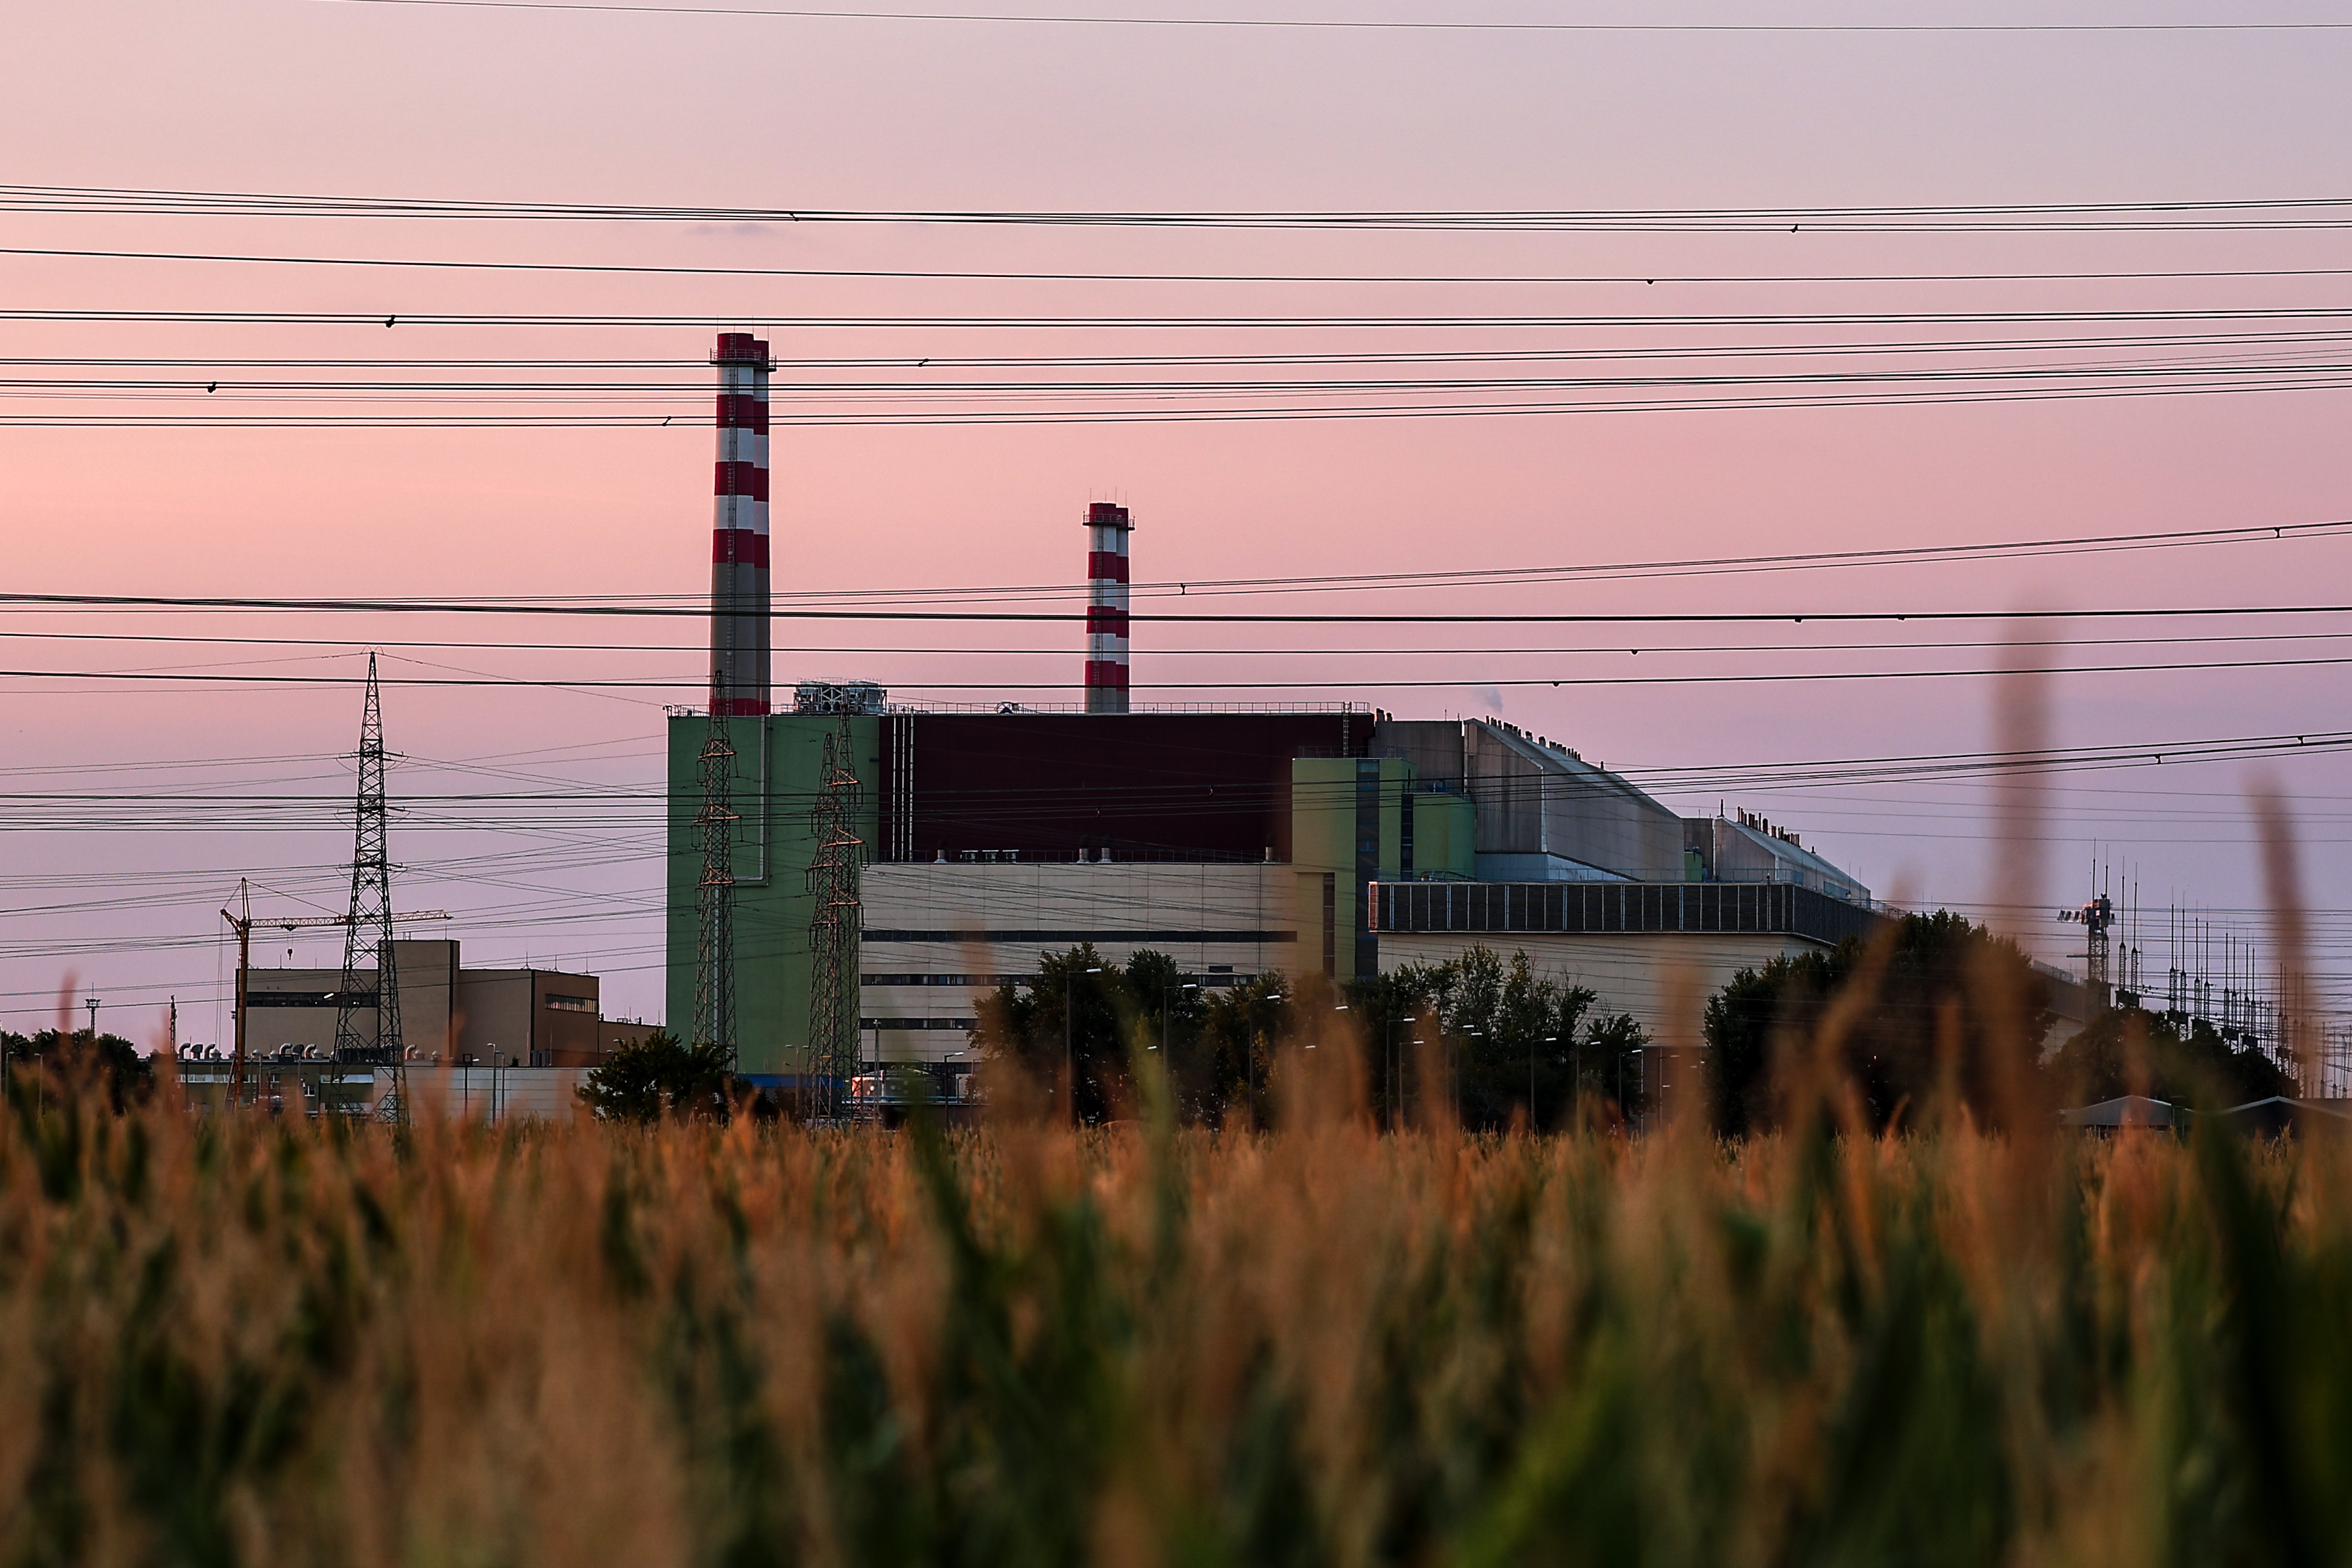
当地时间10月27日,美国能源部官宣,拟向全美最大核电运营商星座能源(Constellation Energy)提供最高50亿美元有条件贷款承诺,用于旗下八座核电站的增容现代化改造。八座机组大多建成于上世纪70、80年代,其中七座改造项目已经拿到谷歌、亚马逊、Meta的长期购电协议(PPA),一座项目由沃尔玛提供需求支撑。
这一轮模式非常清晰:联邦能源部门提供贷款支持、科技企业签下长达20年、25年的刚性购电长单、核电运营商实施机组增容或者关停电站重启。相比新建核电、风光项目,盘活存量核电机组,是2030年前拿到稳定零碳基荷电力的最优选择。 9月30日,星座能源和亚马逊签署20年购电协议,标的为马里兰州Calvert Cliffs核电站,两台机组分别在1975、1977年投运。企业计划投入超30亿美元改造,新增190MW出力,亚马逊锁定其中690MW容量,新增产能预计2030—2032年陆续投产。10月6日,星座能源再与谷歌达成20年长约,改造伊利诺伊、宾州、新泽西六座核电站内11台机组,为PJM电网新增890MW电力,投入超43亿美元,首批增容产能计划2028年落地。
不止现役机组扩容,一批已经关停、进入退役流程的核电站也被重新盘活。微软锁定原三里岛1号机组Crane核电站,计划2027年重启;谷歌签约爱荷华州Duane Arnold核电站,这座2020年提前关停的电站预计2029年一季度复堆;密歇根州Palisades核电站进展最快,2022年关停退役,近期完成重新装料,有望数周内重启,或将成为美国首座完成退役逆转、重新并网的商用核电站。
美国核管理委员会(NRC)清单显示,2026至2032年,全美预计提交31份核电增容申请,合计新增约2.4GW容量,其中19项属于幅度更大的扩展型增容EPU,需要更换汽轮机、发电机、变压器等大型主设备,最高功率提升幅度可达20%。行业将核电增容划分为三档:精度优化带来的MUR小幅回收、依靠原有设计裕量的Stretch小幅增容、需要大规模硬件升级的EPU扩展增容。
长周期购电协议是这套商业模式成立的根基。核电前期资本投入巨大、回报周期漫长,长期PPA锁定电价与电量,对冲发电企业收入波动风险;对谷歌、亚马逊这类数据中心运营商而言,也可以锁定电价,抵御未来电力市场涨价冲击。
背后核心矛盾,是美国AI数据中心用电爆发式增长,而电力供给侧建设速度严重滞后。 过去十多年美国用电增速长期低迷,2020年代之后,制造业回流叠加AI算力集群落地,用电量连续刷新历史新高。EIA预测,美国用电量将从2025年4.195万亿千瓦时,抬升至2027年4.356万亿千瓦时。Grid Strategies统计,短短三年,美国电网机构对未来五年夏季峰值负荷增量预测从24GW上调至166GW,增量当中近90GW来自数据中心。
AI数据中心1-2年就可以建成投产,但输电线路审批建设普遍需要6到10年;光伏、风电项目从立项到并网平均也要5-6年;新建大型核电项目周期更长、造价极易失控,Vogtle机组延期七年、预算翻倍的案例,让市场对新建大核电保持谨慎。燃气机组虽然建设更快,但燃气轮机交付周期也拉长至六年,产能瓶颈凸显。
存量核电的优势就此凸显:本身具备并网通道、运行许可、成熟运维团队,增容改造不用重新选址、走全套新建审批流程,稳定不间断出力,契合AI算力对24小时不间断低碳电力的硬性需求。 政策层面已经持续加码,特朗普政府推出《重振核工业基础》行政令,目标2030年前完成现有核电机组增容5GW;能源部UPRISE计划,统筹增容和退役机组重启,目标2029年前落地5GW新增核电。截至目前,能源部针对星座能源、Vistra以及三座重启核电站的配套贷款承诺合计约136亿美元。
与此同时,科技大厂并没有把全部希望押在老机组改造上,同步布局小型模块化反应堆SMR。SMR单堆功率一般低于300MW,工厂预制现场组装,理论上缩短工期,但商业化验证不足,多数项目要等到2030年前后才能投产。谷歌和Kairos Power合作Hermes 2示范堆、Meta联合Oklo在俄亥俄规划1.2GW先进核电园区,都属于这条路线。
但业内共识是,存量核电挖潜只能缓解缺口,远远不足以承接AI算力的全部用电增量,天花板十分明显。IEA测算,2025到2030年美国新增用电量超4200亿千瓦时,一半增量来自数据中心;即便5GW核电增容、重启目标全部兑现,按核电91%容量因子测算,每年新增发电量仅400亿千瓦时,不足新增需求的一成。
多重约束持续压制扩容上限:相关贷款均为附条件承诺,交割前要完成技术、环评、财务多轮审核;美国核电行业劳动力缺口突出,核级设备产业链萎缩,80年代以来核心零部件供应商减少超八成,大型锻件依赖进口;技术层面,老机组运行年限久远,大功率增容会考验原有设备、管路、压力容器的耐受能力,历史上曾出现增容改造后蒸汽干燥器损坏、机组非计划停机的事故。
编辑:陆知遥
特别提醒:如果文章内容、图片、视频出现侵权问题,请与本站联系撤下相关作品。
风险提示:纵横网呈现的所有信息仅作为学习分享,不构成投资建议,一切投资操作信息不能作为投资依据。本网站所报道的文章资料、图片、数据等信息来源于互联网,仅供参考使用,相关侵权责任由信息来源第三方承担。
本文地址: